
Marché des engrais Novembre 2026
Hausse des prix de l’urée, de l’ammonitrate et de la solution azotée, liée au gaz et aux tensions géopolitiques. Le soufre reste sous pression et les retards de couverture des agriculteurs accentuent les risques logistiques pour les apports. Découvrez notre analyse du marché des engrais pour ce mois de novembre.
Les cours des engrais ont connu des hausses généralisées sur les dernières semaines.
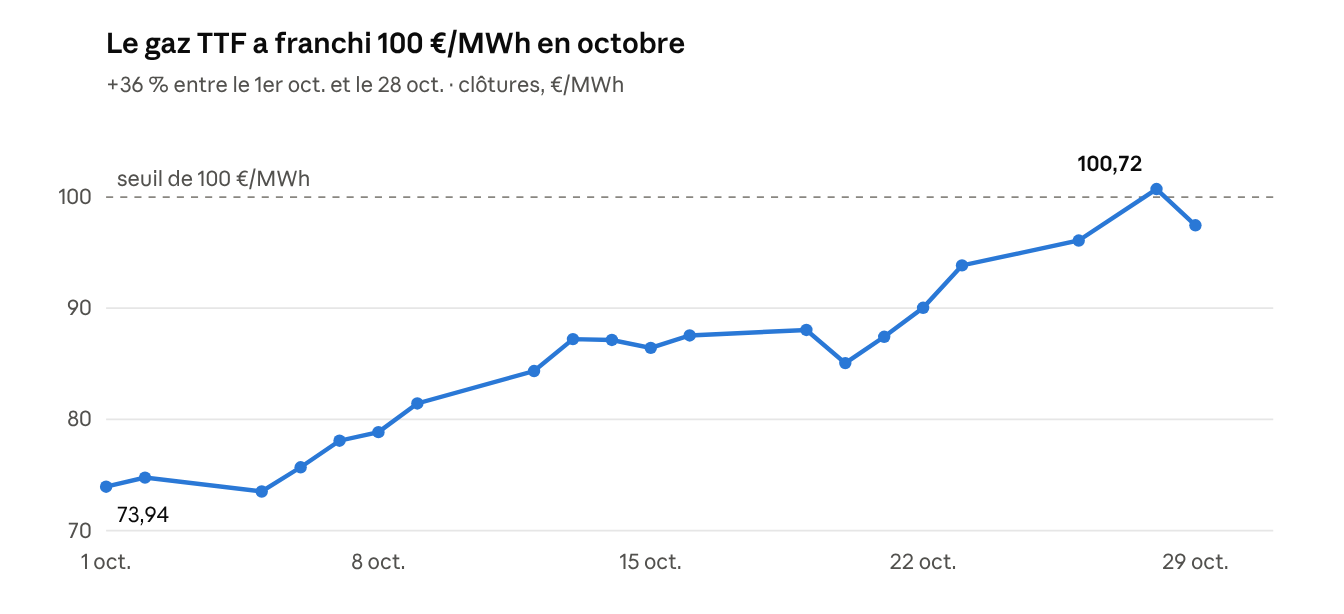
Ces hausses sont notamment en lien direct avec le cours du gaz, qui connaît une revalorisation à la hausse assez nette, avec une clôture fin octobre sur ses niveaux les plus hauts depuis 2022.
Le prix du gaz, essentiel à la production en Europe d’ammonitrate et de solution azotée, impacte donc directement les coûts de production des fabricants.
Énergie et géopolitique :
Le prix du gaz est impacté par des réserves en Europe en retard vis-à-vis des tendances, notamment en Allemagne. Le Qatar, exportateur majeur de gaz liquéfié, a de nouveau repoussé ses livraisons au vu de la difficulté voire impossibilité de franchir le détroit d’Ormuz.
Des vagues de froid possibles sur l’Europe sont un facteur à surveiller pour la consommation de gaz : en cas de forte baisse de température, notamment en Allemagne, la demande augmentera, ce qui influencerait le cours du gaz à la hausse.
Le pétrole reste sur des niveaux très hauts, la situation reste très tendue autour d’Ormuz, l’Iran maintient le détroit fermé sauf pour les navires coopérant avec ce dernier. Le mois d’octobre a vu nettement augmenter les incidents sur les navires voulant franchir le détroit sans autorisation. Les attaques ukrainiennes sur les infrastructures pétrolières russes pèsent également sur l’offre.
Il nous faut surveiller les élections américaines et leurs résultats cette semaine : une reprise des frappes américaines sur l’Iran amènerait une nouvelle hausse des cours de l’énergie, un cessez-le-feu durable voire un accord de paix serait en faveur d’une diminution des cours.
Offre et Demande :
Les producteurs européens restent toujours vendeurs de solution malgré des questionnements réels sur leurs coûts de production. La couverture des agriculteurs reste en retard, avec aujourd’hui des premiers apports non couverts. Ce retard de la demande risque d’engendrer des problèmes logistiques, avec aujourd’hui des offres américaines à l’import trop élevées, réduisant l’offre. Des livraisons avant la fin de l’année restent possibles mais ces offres risquent de disparaître rapidement.
L’urée, après avoir connu une rapide baisse des cotations, redevient ferme avec un supposé bannissement des ventes d’urée algérienne à la France demandé par le gouvernement ; les ventes déjà réalisées seront livrées. L’Égypte reste présente à l’export. Les Indiens devraient réaliser un nouvel appel d’offre en novembre.
L’ammonitrate 33.5 est aujourd’hui disponible sur des cotations pouvant dépasser la fin d’année : le décalage de la demande de la solution vers la 33.5, ainsi que des retards de production dus aux chaleurs estivales, amènent des carnets de commande bien remplis. La couverture pour le premier apport, si elle n’est pas réalisée, devient un impératif sur ce produit.
Le soufre est toujours soumis à une forte tension, le prix de la tonne de soufre s’est envolé, avec des prix pouvant atteindre les 1 000 $/T en lien avec le blocage d’Ormuz (50 % de la fourniture mondiale). Cette envolée du prix du soufre influe directement sur le prix du phosphore, le soufre étant une matière première utilisée dans la production des engrais phosphatés. Le phosphore restera donc globalement haut en prix sans changement de contexte.
Evolution tarification grands produits :
Depuis début septembre :
- La solution azotée départ Rouen à globalement évoluée de + 25€/T,
- L’urée de +50 €/T
- L’ammonitrate 33.5 de +40 €/T,